目次
「アイフルから、何年も前の借金について書面が届いた」
「もう時効になっているのではないか」
長く放置していた借入について、このようなご相談をお受けすることがあります。
借金にも時効はあります。ただし、期間が過ぎれば自動的に消えるわけではありません。手続きを踏まなければ効果は生じず、進め方を誤ると、かえって時効が使えなくなることもあります。
本コラムでは、アイフルの借金について時効援用ができる条件と、手続きを進めるときの注意点を、群馬県高崎市・前橋市に拠点を置く山本総合法律事務所の弁護士が解説します。
アイフルの借金の時効は最終返済日の翌日から5年
貸金業者からの借入の消滅時効は、原則として5年です(民法166条1項)。起算点は、最後に返済した日の翌日です。一度も返済していない場合は、最初の返済期日の翌日から数えます。
ただし、裁判で確定判決や確定した支払督促が出ている場合は、そこから10年に延びます(民法169条1項)。アイフルが裁判所で債務名義を取得していれば、5年の経過だけでは援用できません。
また、時効期間が過ぎても、それだけで借金が消えるわけではありません。「時効なので支払いません」と相手方に伝える必要があります。これを時効の援用といいます(民法145条)。
援用をしないまま放置すると、請求が続き、裁判を起こされることもあります。

アイフルの借金で時効援用が認められる条件
時効援用が認められるには、おおむね次の条件を満たしている必要があります。
- 最後の返済日の翌日から5年が経過している
- この間に、返済や支払いの約束といった債務の承認をしていない
- アイフルから裁判や支払督促を起こされ、判決などが確定している
このうち一つでも欠けていれば、援用は認められません。どの条件を満たしているかは、ご自身の記憶だけでは判断が難しい部分です。

時効援用が失敗しやすいケース
ここで挙げるのは、実際に起こりやすい例です。
電話や書面で返済を約束してしまった
借金の存在を認める言動をすると、時効は更新されます(民法152条1項)。期間の計算がその時点からやり直しになるという意味です。
次のような行為が、債務の承認にあたるおそれがあります。
- 「来月なら払えます」と伝える
- 分割払いの相談をする
- 「もう少し待ってほしい」と依頼する
- 減額の提案書や債務承認書に署名して返送する
時効期間が過ぎた後に承認した場合も、援用が認められなくなるおそれがあります。期間が経過しているかどうかを確かめる前に、業者へ連絡するのは避けてください。
少額でも支払ってしまった
一部の返済も債務の承認にあたります。利息分だけの支払いも同じです。
「少しだけでも入れておけば催促が止まる」と考えて振り込んでしまうと、そこから5年の計算が始まります。
裁判所からの書類を放置した
訴状や支払督促が届いたまま何も対応しないと、相手方の主張どおりの判決が確定します。この場合、時効期間は確定した時点から10年になります。
裁判上の手続きの中であれば、答弁書で時効を主張することが考えられます。放置した場合と、対応した場合とで結果は変わります。
時効期間が経過する前に援用通知を送った
期間が足りていない段階で通知を送っても、援用は認められません。それだけでなく、業者側に現在の住所や連絡先を知らせることになり、法的手続きを取られるきっかけになる場合もあります。
通知を出す前に、期間が経過しているかどうかを確かめる必要があります。
アイフルから届く通知の見方
アイフルやその委託先からは、さまざまな名称の書面が届きます。「催告書」「優遇措置のご案内」「減額のご提案」「法的手続の予告書」などです。
書面の名称にかかわらず、確認していただきたいのは次の点です。
- 契約日と、最後の返済期日がいつになっているか
- 請求されている金額の内訳
- 裁判を起こされた記載がないか
「裁判所にて債務名義を取得している」という記載があれば、すでに判決などが確定している可能性があります。この場合は10年を基準に考えることになります。
差出人がアイフル株式会社ではなく、グループの債権回収会社や委託先の弁護士事務所になっていることもあります。差出人が変わっても、時効の起算点は元の最終返済日です。債権が譲渡されたことで期間がやり直しになるわけではありません。
なお、旧株式会社ライフのキャッシングは、合併によりアイフルが引き継いでいます。クレジットカード部門はライフカード株式会社が引き継いでいるため、どちらの取引だったかによって相手方が変わります。
アイフルの借金で時効援用を進める手順
最終返済日を信用情報で確認する
まず行うのは、最後に返済した日の確認です。手元に書類が残っていない場合は、信用情報機関に開示を請求します。
アイフルが加盟しているCICやJICCに本人が開示を申し込むと、契約日や最終入金日、現在の債権者を確認できます。アイフル以外の借入の状況も、あわせて把握できます。
現在の債権者へ内容証明郵便で通知を送る
期間が経過していることを確認できたら、現在の債権者に対して時効援用の通知を送ります。通知は内容証明郵便で送るのが一般的です。発送した事実と内容を記録として残せます。
弁護士に依頼した場合は、代理人として通知を発送し、その後のやりとりも弁護士が窓口になります。業者から直接連絡が来て、思わず債務を認めてしまうという事態を避けやすくなります。
援用後の状況を確認する
援用が認められれば、請求は止まります。信用情報の登録内容についても、削除や更新がされる場合があります。扱いは信用情報機関や債権者によって異なりますので、必要であれば再度の開示請求で確認してください。
時効援用ができない場合に取り得る手段
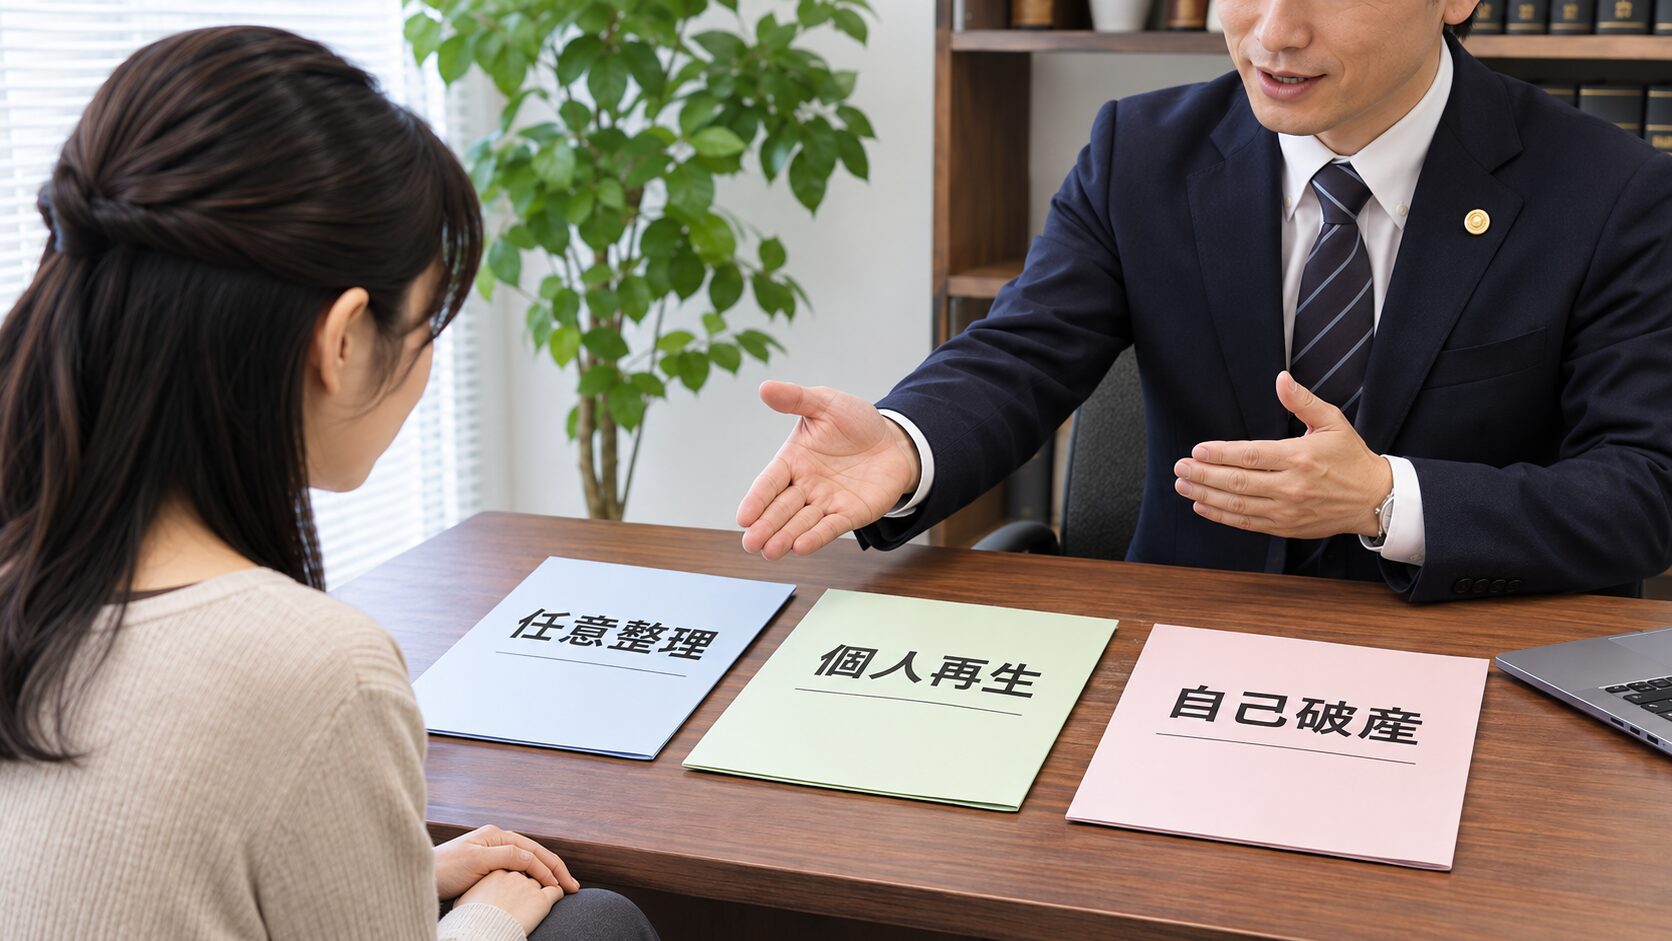
期間が足りていない場合や、判決を取られている場合は、時効援用では解決できません。その場合は、任意整理、個人再生、自己破産といった手続きを検討する余地があります。
どの手続きが適しているかは、借入額や収入、財産の状況によって異なります。また、事案によっては、取り得る手段が限られていることもあります。
時効援用を前提に動くか、債務整理に切り替えるかは、最終返済日と裁判の有無を確認したうえで判断することになります。

アイフルの借金にお悩みの方は弁護士にご相談を
「返したい気持ちはあるけれど、どうすればよいかわからない」
そのように立ち止まっている方こそ、早めにご相談ください。どの手続きが適しているかは、借入額や収入、財産の状況によって異なります。
山本総合法律事務所は、高崎・前橋の2拠点に8名の弁護士が在籍し、チーム体制で債務整理に対応しています。債務整理のご相談は何度でも無料です。弁護士費用の分割払いにも対応しています。
ご相談のご予約は、お電話・問合せフォーム・LINEにて。お電話は、平日・土日祝日の9:00〜20:00に受け付けております。
お問い合わせの際は、すべての借入について次の4点をお伺いしています。あらかじめご確認いただきお手元にご用意して頂けますと、受付がスムーズです。
- 借入先の業者名
- 借入額
- 借り始めた時期
- 毎月の返済額
群馬県内および近隣の地域で、アイフルからの請求や借金の返済にお悩みの方は、山本総合法律事務所へお気軽にお問い合わせください。